Fenómeno El Niño y tu empresa: 5 decisiones financieras para proteger la operación y el flujo de caja
- Elaborado por: Equipo de Finanzas y Planeamiento - XCB Asociados
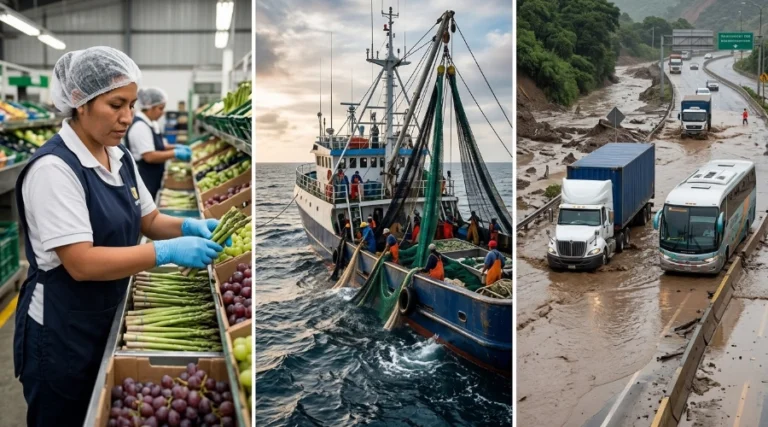
El fenómeno El Niño afecta a las empresas peruanas sobre todo por el lado financiero: ventas interrumpidas, cobranzas que se retrasan, inventarios dañados y costos logísticos mayores. Las primeras decisiones son proyectar la liquidez semanal, ordenar cobranzas y pagos, revisar contratos y seguros, proteger inventarios y activos, y negociar financiamiento antes de que la caja se tense.
Datos clave
- El ENFEN ratificó la alerta de El Niño Costero en su comunicado N.° 19-2026 y prevé magnitud extraordinaria en la región Niño 1+2 hasta febrero de 2027.
- Después comenzaría un debilitamiento gradual hasta junio de 2027.
- Hay medidas oficiales de alivio crediticio, pero dependen de requisitos y de la evaluación de cada entidad financiera.
- Decidir antes de que la emergencia llegue a tu zona cuesta menos que reaccionar después.
Contenido de este artículo
¿Qué significa la alerta de El Niño Costero para tu empresa?
Una alerta del ENFEN es un estado de vigilancia, no la confirmación de un daño en tu zona. Aun así, la empresa necesita decidir con anticipación porque el efecto financiero suele llegar antes que el evento: se encarecen los fletes, se cortan rutas y los clientes pagan más tarde.
Las zonas con más exposición son la costa norte y central, pero el impacto no se limita a ellas. Una empresa en Lima puede perder ventas si sus clientes, proveedores o rutas de abastecimiento están en zonas afectadas. Por eso conviene mapear la dependencia de la operación y no solo la ubicación de la sede.
Un dato práctico: el ENFEN publica comunicados periódicos y actualiza su pronóstico. Revisa siempre el último comunicado oficial antes de ajustar tus supuestos.
¿Qué riesgos financieros genera el fenómeno El Niño?
| Área | Riesgo típico | Pregunta a responder |
|---|---|---|
|
Liquidez |
Caída de ventas y desfase entre cobros y pagos |
¿Cuántas semanas resiste la caja sin ingresos normales? |
|
Cobranzas |
Clientes en zonas afectadas que retrasan pagos |
¿Qué porcentaje de la cartera está expuesto? |
|
Contratos |
Incumplimientos de entrega y penalidades |
¿Qué cláusulas cubren fuerza mayor? |
|
Inventarios |
Daño, pérdida o desabastecimiento |
¿Qué stock es crítico y dónde está almacenado? |
|
Seguros |
Coberturas que no incluyen el evento |
¿Qué cubre exactamente la póliza vigente? |
|
Financiamiento |
Vencimientos de deuda con ingresos menores |
¿Conviene reprogramar antes de caer en mora? |
Checklist: las 5 primeras decisiones para proteger tu flujo de caja
1. ¿Cómo proyectar la liquidez ante un escenario de emergencia?
Arma un flujo de caja semanal a 13 semanas con tres escenarios: base, ventas −20 % y ventas −40 % (porcentajes referenciales, ajústalos a tu negocio). Identifica la semana en que la caja llega a su mínimo y define un nivel de efectivo que no se toca.
- Flujo de caja semanal actualizado
- Tres escenarios con supuestos documentados
- Caja mínima de seguridad definida
2. ¿Cómo ordenar cobranzas y pagos a proveedores?
Prioriza la cobranza de clientes que sí pueden pagar y contacta temprano a los expuestos. Con los proveedores, negocia plazos antes de vencer, no después. Una conversación anticipada con respaldo numérico suele tener mejor respuesta que una solicitud de último momento.
- Cartera clasificada por exposición geográfica
- Plan de cobranza por segmento
- Proveedores críticos identificados y contactados
3. ¿Qué revisar en los contratos ante una emergencia climática?
Revisa plazos de entrega, penalidades y cláusulas de fuerza mayor. El Código Civil peruano define el caso fortuito o fuerza mayor en su artículo 1315, pero la aplicación depende de los hechos y de lo pactado. Documenta todo desde el inicio del evento: comunicaciones, fotos, partes de transporte. Consulta con tu asesor legal antes de invocar la cláusula.
- Contratos críticos revisados
- Protocolo de notificación al cliente
- Evidencias del evento archivadas
4. ¿Cómo proteger inventarios, activos y cobertura de seguros?
Define qué inventario es crítico y dónde se almacena. Revisa tu póliza: qué eventos cubre, qué exclusiones tiene y qué plazos de aviso exige. Desde el lado contable, las pérdidas por caso fortuito deben sustentarse con documentación suficiente. La Ley del Impuesto a la Renta contempla la deducción de pérdidas extraordinarias en bienes productores de renta gravada (artículo 37, inciso d), en la parte no cubierta por seguros u otras indemnizaciones; valida los requisitos con tu contador antes de registrar la baja.
- Inventario crítico ubicado y valorizado
- Póliza revisada con el corredor de seguros
- Procedimiento de sustento de pérdidas definido
5. ¿Cuándo conviene reprogramar deudas o buscar financiamiento?
Negocia antes del primer atraso. Una cuota menor no siempre es un alivio real: compara plazo total, costo total y condiciones de cada propuesta. Pide la evaluación formalmente y por escrito.
- Calendario de vencimientos de deuda
- Simulación del costo total de cada alternativa
- Solicitud formal presentada a la entidad financiera
¿Qué medidas oficiales de alivio financiero existen?
Estas medidas pueden cambiar. Verifica siempre las fuentes oficiales antes de decidir.
SBS. La SBS dispuso medidas para flexibilizar temporalmente el pago de créditos de personas y empresas afectadas por circunstancias asociadas a El Niño, vigentes desde el 24 de agosto. Esto no implica una suspensión general de deudas ni obliga a los bancos y cajas a reprogramar automáticamente todos los créditos. Cada entidad evalúa el caso según los criterios establecidos.
Mypes. El Gobierno aprobó facilidades para reprogramar créditos de mypes, con acceso a garantías para empresas ubicadas en departamentos declarados en emergencia por afectaciones o peligro inminente asociados al fenómeno. Los créditos o sus reprogramaciones tendrían un plazo máximo de 36 meses y podrían incluir hasta seis meses de gracia parcial. Revisa el decreto de urgencia en El Peruano para confirmar si tu empresa califica.
Tributario. Consulta en SUNAT si existen facilidades o prórrogas vigentes. No las des por sentadas.
Errores frecuentes al preparar la contingencia financiera
- Esperar el daño para actuar. La caja se tensa antes de que llegue el evento.
- Planificar solo el escenario base. Sin escenarios de estrés no hay umbral de decisión.
- Asumir que el seguro cubre todo. Muchas pólizas tienen exclusiones o condiciones específicas.
- Reprogramar sin calcular el costo total. Menor cuota puede significar mayor costo.
- No documentar. Sin sustento, la pérdida no se recupera ni contable ni tributariamente.
¿Cómo puede ayudarte XCB a proteger la operación y el flujo de caja?
XCB Asociados es una firma peruana de servicios financieros, contables y de gestión empresarial. Acompañamos a las empresas en planeamiento financiero, control de la información contable y gestión de riesgos.
Ante una coyuntura como El Niño, nuestro equipo puede:
- Planeamiento financiero estratégico: construir el flujo de caja por escenarios, definir la caja mínima y establecer umbrales de decisión.
- Reestructuración y gestión de riesgos: mapear exposiciones, preparar la negociación de deuda y diseñar un plan de contingencia financiera con responsables y plazos.
Preguntas frecuentes
¿Cómo afecta el fenómeno El Niño a las empresas en Perú?
Afecta principalmente la liquidez: cae la demanda, se interrumpe la logística, se retrasan las cobranzas y aumentan los costos. También puede dañar inventarios y activos.
¿Qué es un plan de contingencia financiera para una empresa?
Es un documento que define cómo sostener la operación ante un evento adverso: escenarios de ventas, caja mínima, prioridades de pago, cobranzas, financiamiento disponible y responsables de cada decisión.
¿Cómo preparar el flujo de caja ante una emergencia?
Proyecta semana a semana, con al menos tres escenarios, y ubica el punto de caja mínima. Con eso decides si necesitas recortar gastos, acelerar cobranzas o negociar financiamiento.
¿Se pueden reprogramar los créditos por El Niño?
Existen medidas de la SBS y facilidades para mypes, pero sujetas a requisitos y a la evaluación de cada entidad. Solicítalo formalmente y compara el costo total.
¿El seguro cubre los daños por El Niño?
Depende de la póliza. Revisa coberturas, exclusiones y plazos de aviso con tu corredor o aseguradora.